Tips Ajukan KUR 2026 ke Bank, Pahami 5 Hal Ini agar Pengajuan Lebih Siap
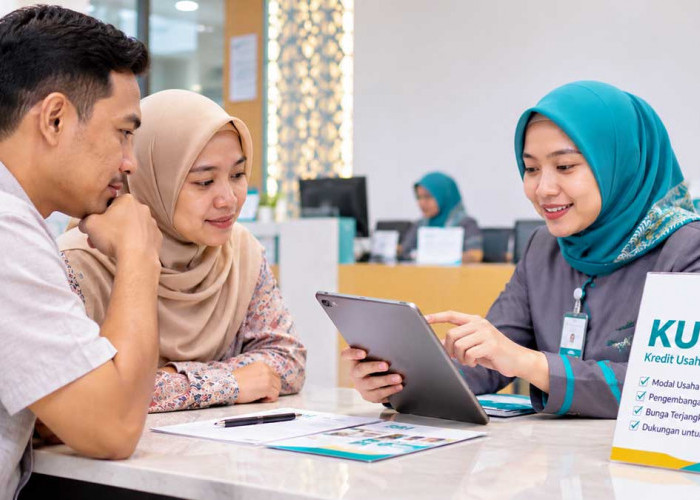
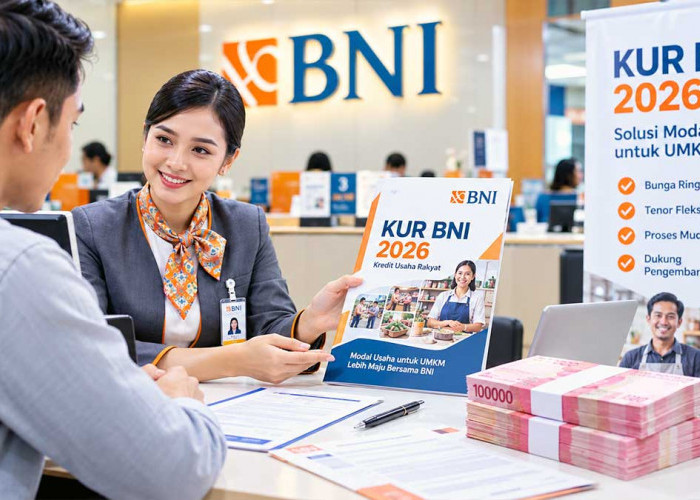
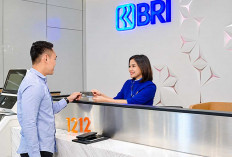
Caption: Ilustrasi konsultasi pengajuan KUR 2026 di bank. Pelaku UMKM perlu memahami persyaratan, menyiapkan dokumen usaha, dan memastikan kondisi keuangan sebelum mengajukan pinjaman-Foto: IST/AI-
TANJUNGPANDAN, BELITONGEKSRES.CO.ID – Pelaku usaha mikro, kecil, dan menengah (UMKM) yang berencana mengajukan Kredit Usaha Rakyat (KUR) 2026 perlu menyiapkan lebih dari sekadar KTP dan surat izin usaha.
Kondisi keuangan, riwayat pembiayaan, aktivitas bisnis, hingga rencana penggunaan dana ikut menjadi bahan pemeriksaan bank sebelum permohonan diputuskan.
KUR merupakan program pembiayaan pemerintah untuk membantu pelaku usaha produktif memperoleh akses modal kerja maupun investasi dengan ketentuan yang lebih terjangkau.
Dana tersebut dapat digunakan untuk menambah persediaan barang, membeli bahan baku, memperbarui peralatan produksi, hingga meningkatkan kapasitas usaha.
BACA JUGA:Tabel Angsuran KUR BSI 2026 Rp75 Juta–Rp100 Juta, Ini Syarat & Cara Pengajuan
Meski menawarkan akses pembiayaan bersubsidi, pengajuan KUR tidak otomatis disetujui hanya karena dokumen administrasi sudah lengkap.
Bank tetap perlu memastikan usaha calon debitur memenuhi persyaratan dan memiliki kemampuan untuk membayar angsuran.
Karena itu, pelaku UMKM sebaiknya memahami cara bank menilai kelayakan usaha sekaligus mempersiapkan kondisi bisnis sebelum mengajukan pembiayaan.
Pahami Cara Bank Menilai Pengajuan KUR 2026
Salah satu pendekatan yang dikenal dalam analisis pembiayaan perbankan adalah prinsip 5C. Metode ini mencakup karakter, kemampuan membayar, modal, kondisi usaha, dan agunan.
Kelima aspek tersebut digunakan untuk membantu bank menilai risiko serta kelayakan calon debitur atau peminjam.
BACA JUGA:Angsuran KUR BSI 2026 Rp1 Juta–Rp100 Juta, Cek Cicilan Termurah Tenor 12–36 Bulan
Penjelasan mengenai prinsip 5C juga pernah disampaikan dalam pemberitaan Antara yang mengutip ekonom dan pengajar Lembaga Pengembangan Perbankan Indonesia (LPPI).
Berikut lima aspek yang perlu dipahami pelaku UMKM.
1. Character atau karakter calon debitur
Bank akan memperhatikan rekam jejak calon nasabah dalam memenuhi kewajiban pembayaran pembiayaan sebelumnya.
Cek Berita dan Artikel lainnya di Google News
Sumber:
- Share: